Ulkomaankauppa
Maailmankaupan vahva kysyntä ja tuotannon hyvä kustannuskilpailukyky siivittävät tavaravientiä uusiin ennätyksiin.
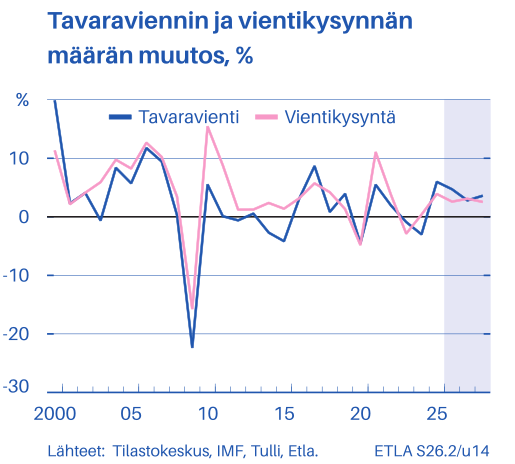
Tavaraviennin määrä kasvoi viime vuonna 6 prosenttia edellisvuodesta, mutta tätä ripeää kehitystä vauhditti muutama poikkeustekijä. Rakenteellinen kasvu ei siten ole näin voimakasta. Tahti hidastuukin tästä, mutta näkymä ennustevuosille on silti myönteinen ja hieman vahvempi kuin se on ollut keskimäärin pitkällä aikavälillä. Tavaraviennin tahti on samanlaista kuin ennen pandemiaa.
Tuotannon kustannuskilpailukyky alkoi vahvistua uudelleen vuoden 2023 jälkeen, ja se on tällä hetkellä suhteellisen hyvä myös vaihtosuhdekehitys huomioiden (ks. Suhdanteen Hinnat ja kustannukset -osio, s. 33–35). Tilauskanta on puolestaan vahvistunut erityisesti metalliteollisuudessa. Viennin määrä kasvoi vuoden alkupuoliskolla vahvasti metalliteollisuuden lisäksi kemianteollisuudessa, erityisesti vahvan lääkeviennin ansiosta. Iranin ja Ukrainan sodista sekä Yhdysvaltojen ailahtelevasta tulli- ja kauppapolitiikasta huolimatta maailmantalouden näkymät ovat kuluvan vuoden aikana yllättäneet positiivisesti. Tavaraviennin arvo jopa Yhdysvaltoihin oli tammi–heinäkuussa 23 prosenttia suurempi kuin vastaavana aikana vuonna 2024, eli ennen lisätulleja, vaikka Icon-luokan risteilijätoimitusta ei oteta huomioon.
Suomen kohtaama vientikysyntä maailmanmarkkinoilla kasvaa tänä vuonna 2,6 prosenttia, eli samaa vauhtia kuin keskimäärin vuoden 2011 jälkeen, ja kasvu kiihtyy ensi vuonna 3,1 prosenttiin. Vientikysyntä on laskettu painottamalla IMF:n keväällä ennustama eri maiden tavaratuonti Suomen vientimaarakenteella.
Kuluvana vuonna tavaraviennin määrä kasvaa ennusteemme mukaan 4,7 prosenttia. Ensi vuonna kasvu hidastuu vajaaseen 3 prosenttiin, mutta voi vuonna 2028 vahvistua uudelleen. Telakkateollisuuden laivatoimitusten ajoittumisesta on tehty oletuksia julkisuudessa olevien tietojen pohjalta. Vuonna 2028 tavaravientiä vahvistaa kolmen jäänmurtajan toimitus Yhdysvaltoihin. Icon-luokan suurristeilijöitä toimitetaan yksi kalenterivuodessa. Rakennusvaiheessa nämä laivat lasketaan kansantalouden tilinpidossa varastoihin, jotka purkautuvat, kun vienti toteutuu. Arvonlisäystä syntyy koko rakennusajan.
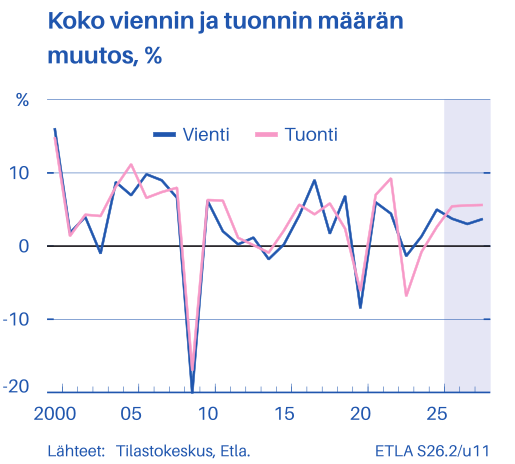
Suomen palveluviennin määrä puolestaan kasvoi viime vuonna 3 prosenttia, mikä on hieman hitaammin kuin pitkän aikavälin keskiarvo. Palveluvienti kuitenkin heilahtelee suhteellisen paljon, ja pohjalla oli hyvin voimakkaan kasvun vuosi 2024.
Heilahtelujen lisäksi palveluvienti ei ole ollut samalla tavalla lyhyellä aikavälillä sidoksissa kansantalouden kustannuskilpailukykyyn kuin tavaravienti, mikä vaikeuttaa palveluviennin ennustamista.
Ennusteemme mukaan palveluviennin määrä kasvaa tänä vuonna noin 2 prosenttia, eli suhteellisen maltillisesti heikon alkuvuoden vuoksi. Kasvu vahvistuu lähemmäs neljää prosenttia vuosina 2027 ja 2028.
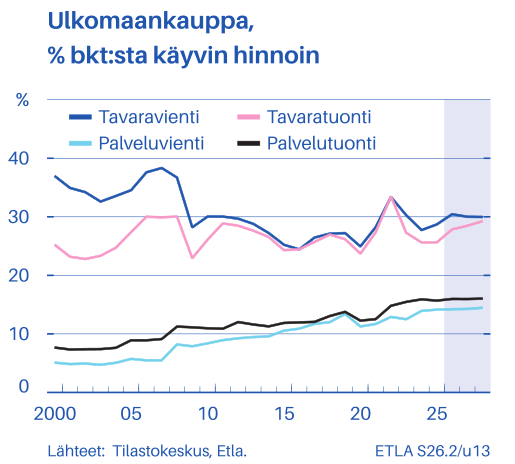
Tilinpidon tavaraviennin määrä ylittää ensi vuonna ensimmäisen kerran edellisen huippuvuotensa eli vuoden 2008 tason. Palveluviennin määrä on puolestaan tässä ajassa hieman yli kaksinkertaistunut. Palvelutuotteiden osuus kokonaisviennistä onkin jo kolmasosa, ja se on pitkällä aikavälillä kasvanut selvästi tavaravientiä nopeammin.
Kokonaisviennin määrä kasvoi viime vuonna 5 prosenttia. Tänä vuonna kasvua kertyy 3,7 prosenttia ja ensi vuonna 3 prosenttia.
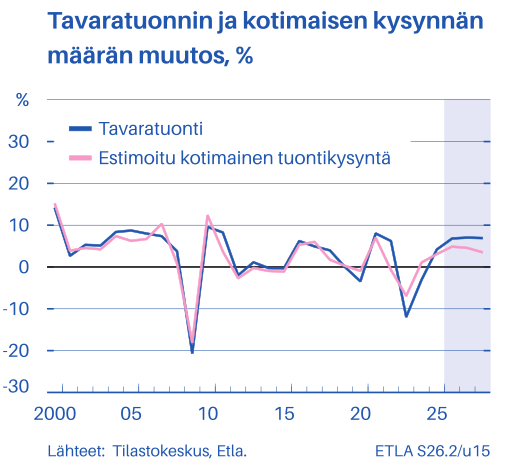
Tavaratuonnin määrä kasvaa kaikkina ennustevuosina suunnilleen 7 prosenttia edellisvuodesta. Tämän hyvin ripeän kehityksen taustalla ovat yhtäältä elpyvä kotimainen kysyntä ja tavaraviennin välituotekysyntä sekä toisaalta useat poikkeukselliset investointihankkeet, eli Ilmavoimien F-35-hävittäjät, suurten datakeskusinvestointien laitetoimitukset (mm. Google) sekä Finnairin lentokonekaluston uudistaminen ja kasvattaminen. Nämä kone-, laite- ja kuljetusvälineinvestoinnit ovat pääsääntöisesti tuontitavaraa.
Vaikka vienti vetää vahvasti, tavaratuonnin em. poikkeustekijät painavat nettoviennin selvästi talouskasvua jarruttavaksi kaikkina ennustevuosina.
Vaihtosuhde, eli vienti- ja tuontihintojen suhde, on vaikeasti ennustettava. Tavarakaupassa vienti- ja tuontihinnat nousevat tänä vuonna keskimäärin reilun viiden prosentin vauhtia raaka-aineiden ja joidenkin jatkojalosteidenkin maailmanmarkkinahintojen nousun vetäminä. Palveluissakin hinnat nousevat noin 2,5 prosentin vauhtia, kun energian hintojen nousu vaikuttaa kuljetuskustannuksiin. Ensi vuonna tavarakaupassa hinnat voivat hieman alentua. Arvioimme vaihtosuhteen hieman vahvistuvat ennustevuosina.
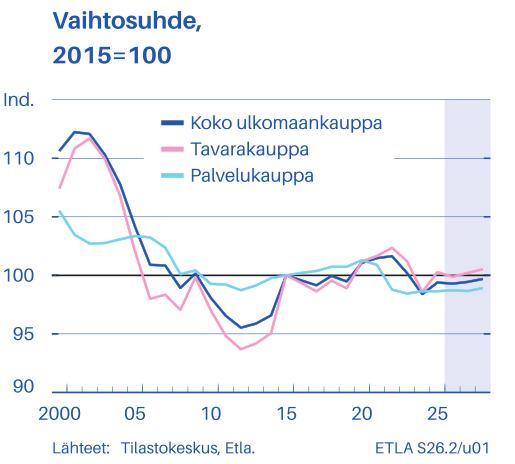
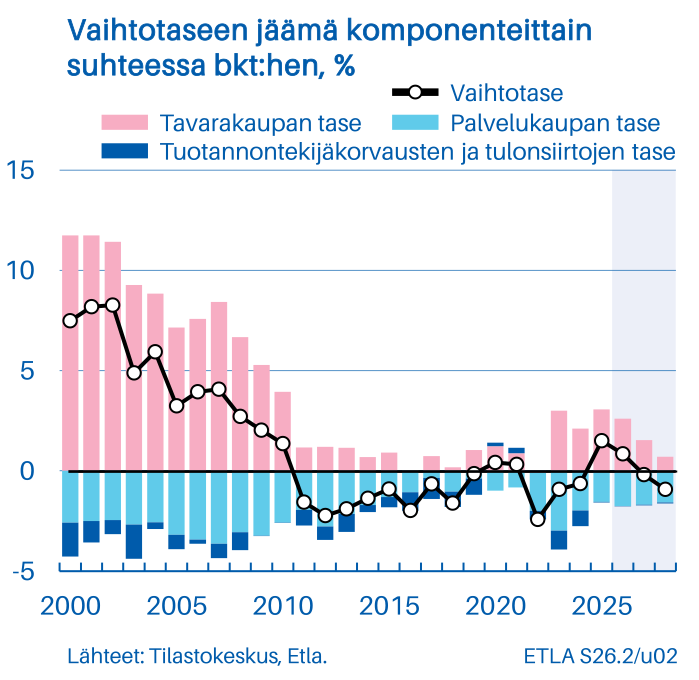
Vaihtosuhde vaikuttaa kauppataseisiin, jotka lasketaan nimellisistä arvoista. Tavarakaupan ylijäämä pienenee selvästi tavaratuonnin kasvun myötä, ja palvelutase pysyy noin 5 miljardia euroa alijäämäisenä.
Vaihtotaseen ylijäämä oli viime vuonna poikkeuksellisen suuri, 1,5 prosenttia suhteessa bruttokansantuotteeseen. Ylijäämä supistuu tänä vuonna, muttei vielä yhtä paljon kuin kevään ennusteessamme arvioitiin. Vaihtotase on noin 0,8 prosenttia ylijäämäinen suhteessa bruttokansantuotteeseen tänä vuonna, mutta heikkenevä suunta jatkuu ja vaihtotase vaipuu ensi vuonna alijäämäiseksi. Aleneva kehitys johtuu kuitenkin pitkälti investointitavaroiden tuonnista eikä siten heijasta kustannuskilpailukyvyn tasoa tai kehitystä.
Ville Kaitila
Vanhempi tutkija, VTL
050 410 1012
ville.kaitila@etla.fi
Suhdannevalikko
