Suhdanne Syksy 2026
Suomen kasvu kiihtyy, mutta potentiaalia on parempaan
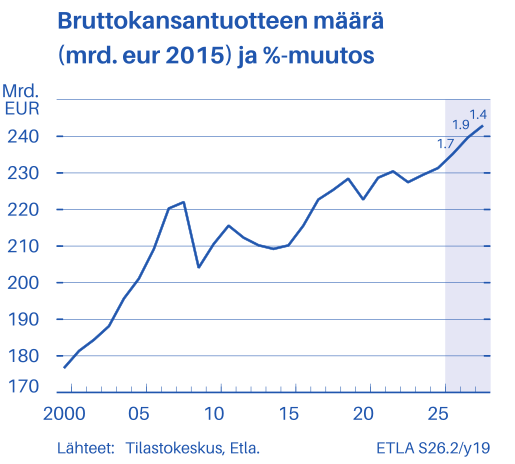
- Talouskasvu vahvistuu 1,7 prosenttiin tänä vuonna viennin, investointien ja yksityisen kulutuksen vetämänä. Kasvu kiihtyy ensi vuonna 1,9 prosenttiin.
- Iranin sota on nostanut hintoja ja kustannuksia ja pakottanut EKP:n reagoimaan. Suomen talous näyttää kestävän Iranin sodan vaikutukset.
- Globaali kauppasota jatkuu ja yhdessä muiden kriisien kanssa luo varjon maailmantalouden ylle.
- Reaalitulojen kasvu ei kanavoidu täysimääräisesti kulutukseen, vaan kotitalouksien säästämisaste on korkea.
- Käänne on hidas työmarkkinoilla: työttömyys alkaa helpottaa vähitellen, ja työllisyysaste nousee hitaasti.
- Julkisyhteisöjen alijäämä ei laske alle kolmen prosentin, ja valtion- ja paikallishallinnon yhteenlaskettu alijäämä on lähes viisi prosenttia suhteessa bkt:hen. Velkasuhde nousee yli 90 prosentin.
Kuluvaa vuotta värittää Lähi-idän kriisi, jossa on nähty monia käänteitä. Tätä kirjoitettaessa kriisi näyttää muuttuneen konfliktiksi, jonka ratkaisu ei ole näköpiirissä.
Maailmanpolitiikan turbulenssista huolimatta Suomen kansantalous oli reippaassa kasvussa vuoden alussa. Tällä kertaa Suomen talous näyttäisi kestävän Lähi-idän kriisin aiheuttaman iskun, ellei sota uudelleen eskaloidu.
Suomessa hintojen nousu on pysynyt maltillisena, mutta euroalueen nopeutunut inflaatio on pakottanut Euroopan keskuspankin nostamaan korkoja (jo kahdesti). Markkinakorot ja valtioiden velkakirjojen korot ovat olleet nousussa. Odotamme niiden kuitenkin kääntyvän ensi vuonna maltilliseen laskuun.
Alkuvuoden sokin jälkeen kuluttajien luottamus talouteen on parantunut, ja yhdessä vahvistuvan ostovoiman kanssa se tukee yksityistä kulutusta. Kulutuksen kasvua kuitenkin painaa korkojen ja elinkustannusten nousu. Yksityinen kulutus kasvaa nopeinta vauhtiaan sitten vuoden 2021, mutta kotitalouksien mittavat säästöt luovat potentiaalia nopeampaankin kulutuksen kasvuun.
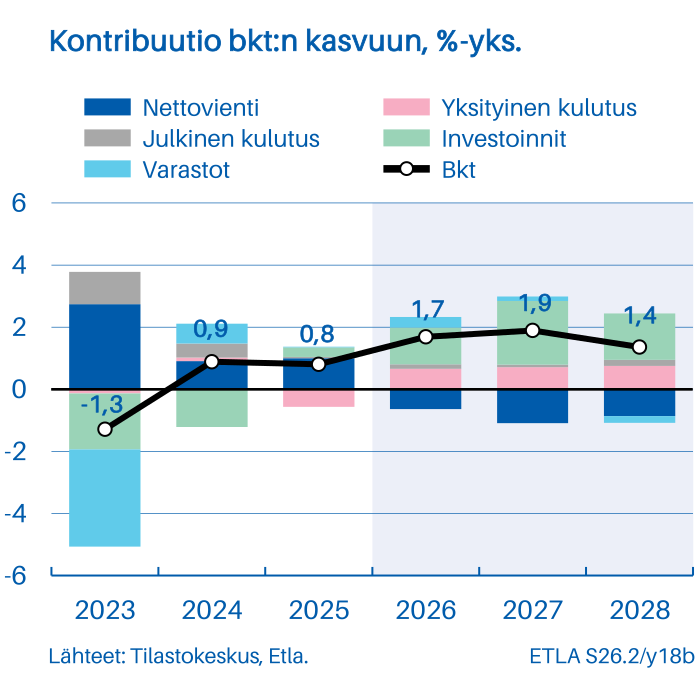
Tänä vuonna bkt kasvaa 1,7 prosenttia viime vuodesta viennin, investointien ja yksityisen kulutuksen vetämänä. Menosopeutuksen hidastuminen ja julkisen kulutuksen kasvu tukevat talouskasvua tänä vuonna. Sen sijaan julkisten investointien nopean kasvun vaikutukset jäävät vähäisiksi, kun mittava osa niistä lisää myös tuontia. Ylipäätään vauhdittuvan tuonnin takia nettoviennin vaikutus kasvuun on tänä vuonna negatiivinen. Rakenteilla olevat laivat kasvattavat varastoja, mikä puolestaan tukee talouskasvua.
Oletamme, että Lähi-idän tilanne vakiintuu, vaikka konfliktiin ei löytyisi selkeätä ratkaisua ja se jäisi kytemään pinnan alle. Jatkovuosien ennuste perustuu oletukseen, että liikenne Hormuzinsalmessa palaa lähemmäs sotaa edeltävää tasoaan. Tilanne on kaukana ihanteellisesta, mutta se ei ole Suomen ja maailmantalouden kannalta heikoin mahdollinen tulema.
Ensi vuonna talouskasvu voimistuu yksityisten investointien ja kotitalouksien kulutuksen vetämänä 1,9 prosenttiin. Koheneva ostovoima ja paraneva työllisyystilanne vahvistavat kotitalouksien kulutusta, ja julkinen kulutuskin pysyy kasvussa ilman uusia säätöpäätöksiä.
Yksityisten investointien vahva veto näkyy erityisesti ensi vuonna, mutta myös vielä 2028 erityisesti datakeskusinvestointien takia. Sen sijaan julkisten investointien kasvu hidastuu ensi vuonna ja kääntyy negatiiviseksi ennustejakson lopulla hyvinvointialueiden investointien vähenemisen myötä. Viennin kasvua tukevat mm. teollisuuden vahva tilauskanta, vahvistuva kustannuskilpailukyky sekä alustilausten valmistuminen. Datakeskusten laitteiden toimitukset puolestaan kasvattavat tuontia erityisesti vuonna 2028. Talouskasvu palautuukin lähemmäs potentiaaliaan vuonna 2028 ollen 1,4 prosenttia.
| Arvo, mrd. e2 | Määrän muutos edellisestä vuodesta, % | |||||
|---|---|---|---|---|---|---|
| Huoltotase-erä | 2025 | 2024 | 2025 | 2026E | 2027E | 2028E |
| Bruttokansantuote | 281,7 | 0,9 | 0,8 | 1,7 | 1,9 | 1,4 |
| Tuonti | 116,3 | -0,8 | 2,6 | 5,4 | 5,6 | 5,6 |
| Tavarat | 72,2 | -3,1 | 4,2 | 6,8 | 7,0 | 6,9 |
| Palvelut | 44,2 | 3,3 | 0,1 | 3,2 | 3,0 | 3,3 |
| Kokonaistarjonta | 398,0 | 0,4 | 1,3 | 2,8 | 3,0 | 2,7 |
| Vienti | 120,7 | 1,3 | 5,0 | 3,7 | 3,0 | 3,7 |
| Tavarat | 80,8 | -3,0 | 6,0 | 4,7 | 2,8 | 3,6 |
| Palvelut | 39,8 | 11,8 | 3,0 | 1,8 | 3,5 | 3,9 |
| Investoinnit | 61,7 | -5,2 | 1,4 | 5,4 | 9,1 | 6,2 |
| Yksityiset | 49,0 | -8,7 | 1,0 | 3,9 | 11,4 | 7,8 |
| Julkiset | 12,8 | 11,2 | 3,0 | 10,9 | 0,8 | -0,4 |
| Kulutus | 214,9 | 0,7 | -0,7 | 1,0 | 1,0 | 1,2 |
| Yksityinen | 142,2 | 0,2 | -1,1 | 1,3 | 1,4 | 1,5 |
| Julkinen | 72,7 | 1,8 | 0,1 | 0,6 | 0,3 | 0,7 |
| Varastojen muutos1 | 0,7 | 0,6 | 0,0 | 0,3 | 0,1 | -0,2 |
| Kokonaiskysyntä | 398,0 | 0,4 | 1,3 | 2,5 | 2,9 | 2,8 |
| Kotimainen kysyntä | 277,3 | 0,0 | -0,2 | 2,3 | 2,9 | 2,2 |
| Julkinen kysyntä | 85,5 | 3,0 | 0,6 | 2,1 | 0,4 | 0,5 |
| Hinnan muutos edellisestä vuodesta, % | ||||||
| Huoltotase-erä | 2024 | 2025 | 2026E | 2027E | 2028E | |
| Bruttokansantuote | 0,3 | 1,2 | 2,1 | 2,2 | 2,0 | |
| Tuonti | -1,0 | -1,1 | 4,5 | 0,0 | -0,2 | |
| Vienti | -2,8 | -0,1 | 4,4 | 0,2 | 0,1 | |
| Investoinnit | 0,5 | 0,1 | 1,5 | 2,0 | 2,1 | |
| Kulutus | 1,0 | 1,2 | 2,4 | 2,3 | 1,8 | |
| 1 Kontribuutio bkt:n kasvuun, %-y, sisältää tilastollisen eron. | ||||||
| 2 Käyvin hinnoin. | ||||||
| Lähteet: Tilastokeskus, Etla. | ||||||
Tämän vuoden lopulla talouskasvu alkaa vihdoin säteillä työmarkkinoille. Sitä ennen työttömyys kuitenkin ennättää nousta ennätyksellisen korkealle, ja kuluvan vuoden työttömyysaste on 10,5 prosenttia. Maahanmuutto pitää työvoiman kasvussa, mikä yhdessä viime vuosien heikon taloussuhdanteen ja hallituksen aktivointipolitiikan kanssa selittää korkealle noussutta työttömyyttä.
Työllisyys kääntyy kasvuun ensi vuonna ja vetää työttömyyden mukanaan laskuun. Samanaikainen työvoiman kasvu vaimentaa työttömyysasteen laskua, mutta vuonna 2028 päästään 9,5 prosenttiin. Työllisyysaste puolestaan nousee vuonna 2028 yli 76 prosentin. Työmarkkinoilla on runsain mitoin tarjolla työvoimaa yritysten tarpeisiin, mutta osaamisesta voi tulla pulaa aikaisemmin.
Valtion- ja paikallishallinto ovat alijäämäisiä koko ennustejakson 2026–2028. Valtion menoja kasvattavat pääasiassa puolustusmenot ja korkomenot. Talouskasvu ja erityisesti työllisyyden ja kotitalouksien kulutuksen kasvu saavat verotulot kohtalaiseen kasvuun. Siitä huolimatta valtion alijäämä on suuri ja pysyy suurena, sillä ilman sopeutusta menot pyrkivät kasvamaan tuloja nopeammin. Valtion verotuloissa voi kuitenkin muhia positiivinen yllätys, jos työllisyys ja yksityinen kulutus kasvavat ennustettua nopeammin.
Paikallishallinnossa menoja kasvattavat erityisesti ikäsidonnaiset menot ja henkilöstömenot. Kallis palkkasopimus nakertaa niin kuntien kuin hyvinvointialueiden taloutta. Sosiaaliturvasektori pysyy ylijäämäisenä työllisyysrahastojen ylijäämien ansiosta.
Julkisen talouden alijäämä on tänä vuonna 3,8 prosenttia suhteessa bkt:hen. Alijäämä kasvaa vuonna 2027 noin 4,1 prosenttiin suhteessa bkt:hen, kun velanhoitomenot kasvavat ja yhteisö- ja ansiotuloverotusta kevennetään. Vuonna 2028 mittavat puolustus-
investoinnit ja edelleen kasvavat velanhoitomenot painavat julkista taloutta, vaikka talouskasvun myötä voimistuva verojen kasvu tuokin helpotusta. Ennustejakson lopulla alijäämä on 3,7 prosenttia suhteessa bkt:hen.
Velkasuhde jatkaa kasvuaan ennusteperiodilla ja nousee tänä vuonna yli 90 prosentin. Suhteessa viime vuosiin velkasuhteen kasvu hidastuu, mutta ei tällä tietoa pysähdy. Velkasuhteen kasvun pysäyttämiseen tarvitaan joko lisää sopeutusta tai merkittävästi nopeampaa kasvua – ehkä molempia. Myös yleisen korkotason merkittävä aleneminen voisi auttaa, mutta sitä ei ole näköpiirissä.
Korkotason ennustettua nopeampi nousu ja maailmanpoliittisten kriisien eskaloituminen tai uusien kriisien syttyminen luovat riskin ennustettua heikommasta tulemasta. Jos taas työllisyys toipuu nopeammin ja kuluttajat rohkenevat kasvattaa kulutustaan nopeammin, talous ja julkinen talous kohenevat ennustettua voimakkaammin.
| 2023 | 2024 | 2025 | 2026E | 2027E | 2028E | |
|---|---|---|---|---|---|---|
| Kuluttajahintainflaatio, % | 6,3 | 1,6 | 0,3 | 2,0 | 2,1 | 1,2 |
| Ansiotason muutos, % | 4,3 | 3,4 | 3,0 | 3,4 | 3,0 | 3,0 |
| Työn tuottavuus, % | -1,4 | 1,7 | 1,5 | 2,1 | 1,1 | 0,6 |
| Työttömyysaste, % | 7,2 | 8,4 | 9,7 | 10,5 | 10,0 | 9,5 |
| Työllisyysaste, % | 77,8 | 76,7 | 76,1 | 75,3 | 75,8 | 76,3 |
| Kansainvälinen kustannuskilpailukyky, %1 | 0,1 | 5,4 | 2,0 | 1,4 | 0,9 | – |
| Vientikysyntä, % | -2,9 | 0,4 | 3,9 | 2,6 | 3,1 | 2,5 |
| Vaihtotaseen jäämä, % bkt:sta | -0,9 | -0,6 | 1,5 | 0,8 | -0,2 | -0,9 |
| Teollisuustuotanto (tuotos), % | -5,0 | 0,8 | 1,6 | 3,3 | 2,4 | 1,7 |
| Julkinen rahoitusasema, % bkt:sta | -2,9 | -4,3 | -3,9 | -3,8 | -4,1 | -3,7 |
| Julkinen velka, % bkt:sta | 77,1 | 82,5 | 88,2 | 90,3 | 91,1 | 93,3 |
| Euribor 12 kk, % | 3,9 | 3,3 | 2,2 | 2,7 | 2,3 | 2,2 |
| Euroalueen bkt, % | 1,0 | 1,0 | 1,3 | 1,0 | 1,6 | 1,6 |
| Euroalueen kuluttajahintainflaatio, %2 | 5,4 | 2,4 | 2,1 | 2,8 | 2,2 | 2,0 |
| 1 Nimelliset yksikkötyökustannukset kilpailijamaissa suhteessa Suomeen. | ||||||
| 2 Yhdenmukaistettu indeksi. | ||||||
| Lähteet: AMECO (Euroopan komissio), Eurostat, European Money Markets Institute (EMMI), IMF,Tilastokeskus, Tulli, Etla. | ||||||
Liitteet

Jenni Pääkkönen
Pääekonomisti, VTT
044 465 0165
jenni.paakkonen@etla.fi
Ville Kaitila
Vanhempi tutkija, VTL
050 410 1012
ville.kaitila@etla.fi
Sakari Lähdemäki
Vanhempi tutkija, KTT
040 746 2991
sakari.lahdemaki@etla.fi
Tähän Suhdanne-julkaisuun liittyvät artikkelit
Suhdannevalikko
